
Mobile App Insights · Digital Advertising Insights · Web Insights · Donny Kristianto · September 2026
[리포트 공유] 《2026년 디지털 뱅킹 현황》
센서타워의 2026년 디지털 뱅킹 앱 리포트를 통해 주요 시장, 고성장 디지털 은행, 기존의 앱 개편, 모바일 뱅킹을 정의하는 생태계 전략에 대한 인사이트를 얻고, 디지털 뱅킹 앱이 다운로드, 참여도, 오디언스 행동 및 광고 등 다양한 측면에서 금융 서비스를 어떻게 변화시키고 있는지 확인해 보세요.
디지털 뱅킹은 소비자에게 계좌, 결제, 송금 및 기타 서비스를 더 빠르고 편리하게 이용할 수 있는 접근성을 제공하는 동시에 은행이 서비스 범위를 확대하고 더 효율적으로 운영할 수 있도록 도움을 주는 등, 일상적인 금융 활동의 중요한 부분으로 자리 잡았습니다. 디지털 뱅킹의 도입이 확대됨에 따라, 전 세계 은행 웹사이트 방문 수는 주로 데스크톱 트래픽 감소로 인해 줄어들었지만, 모바일 웹 점유율은 약 40%까지 상승했습니다. 브라우저 기반 뱅킹 내에서도 소비자들은 점점 더 모바일 기기를 통해 서비스를 이용하고 있습니다.
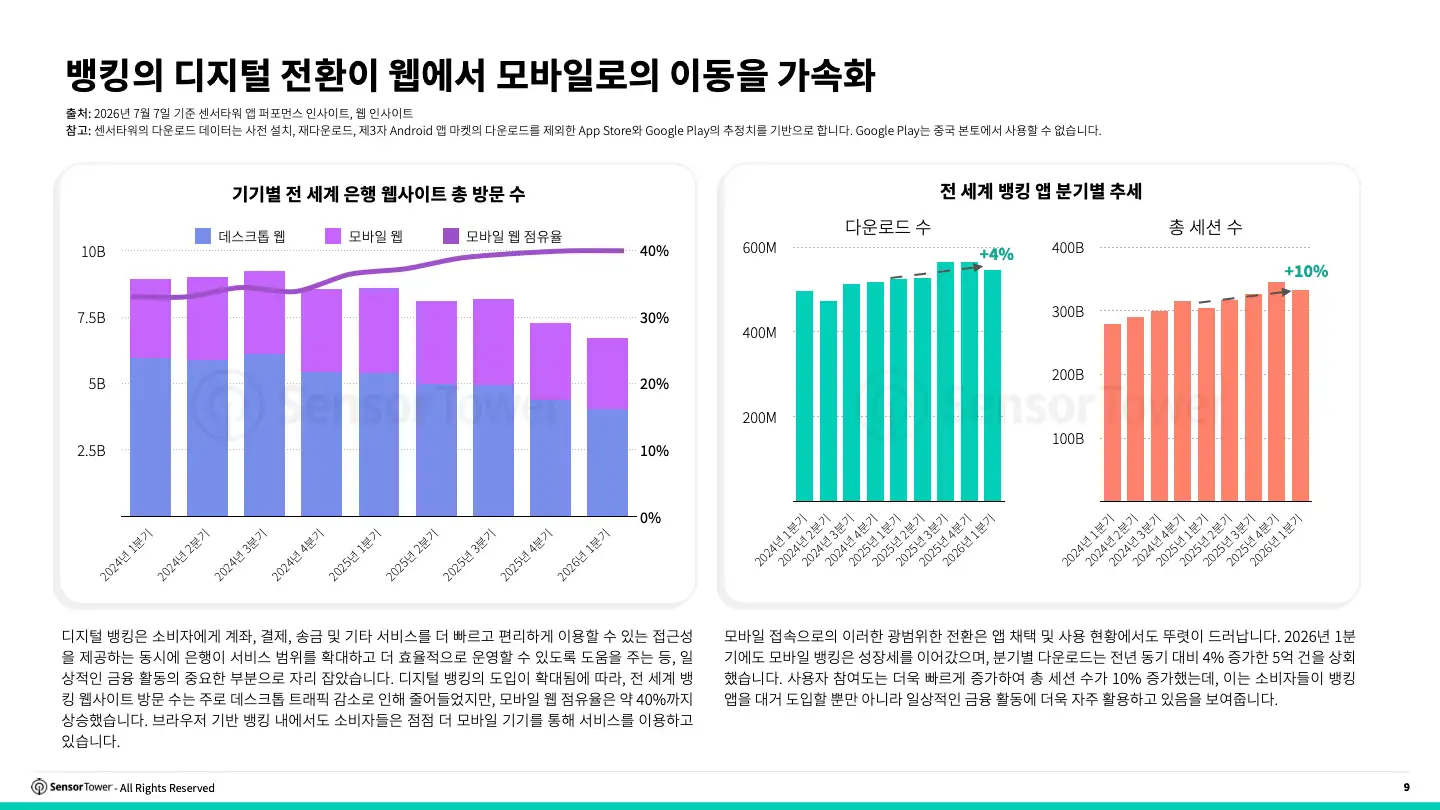
모바일 접속으로의 이러한 광범위한 전환은 앱 채택 및 사용 현황에서도 뚜렷이 드러납니다. 2026년 1분기에도 모바일 뱅킹은 성장세를 이어갔으며, 분기별 다운로드는 전년 동기 대비 4% 증가한 5억 건을 상회했습니다. 사용자 참여도는 더욱 빠르게 증가하여 총 세션 수가 10% 증가했는데, 이는 소비자들이 뱅킹 앱을 대거 도입할 뿐만 아니라 일상적인 금융 활동에 더욱 자주 활용하고 있음을 보여줍니다.
광범위한 금융 서비스 카테고리에 속하는 앱 중, 2026년 5월까지 12개월간 뱅킹 앱은 전년 대비 7% 증가한 약 23억 건의 다운로드를 기록하며 여전히 가장 큰 비중을 차지했습니다. 기타 모바일 금융 부문 앱은 결제용 지갑, 신용 대출, 자산 형성을 위한 투자 등 특정 기능을 중심으로 성장해 왔지만, 뱅킹 앱은 여전히 계좌, 예금, 저축, 송금 및 일상적인 자금 관리의 기반을 이루고 있습니다.
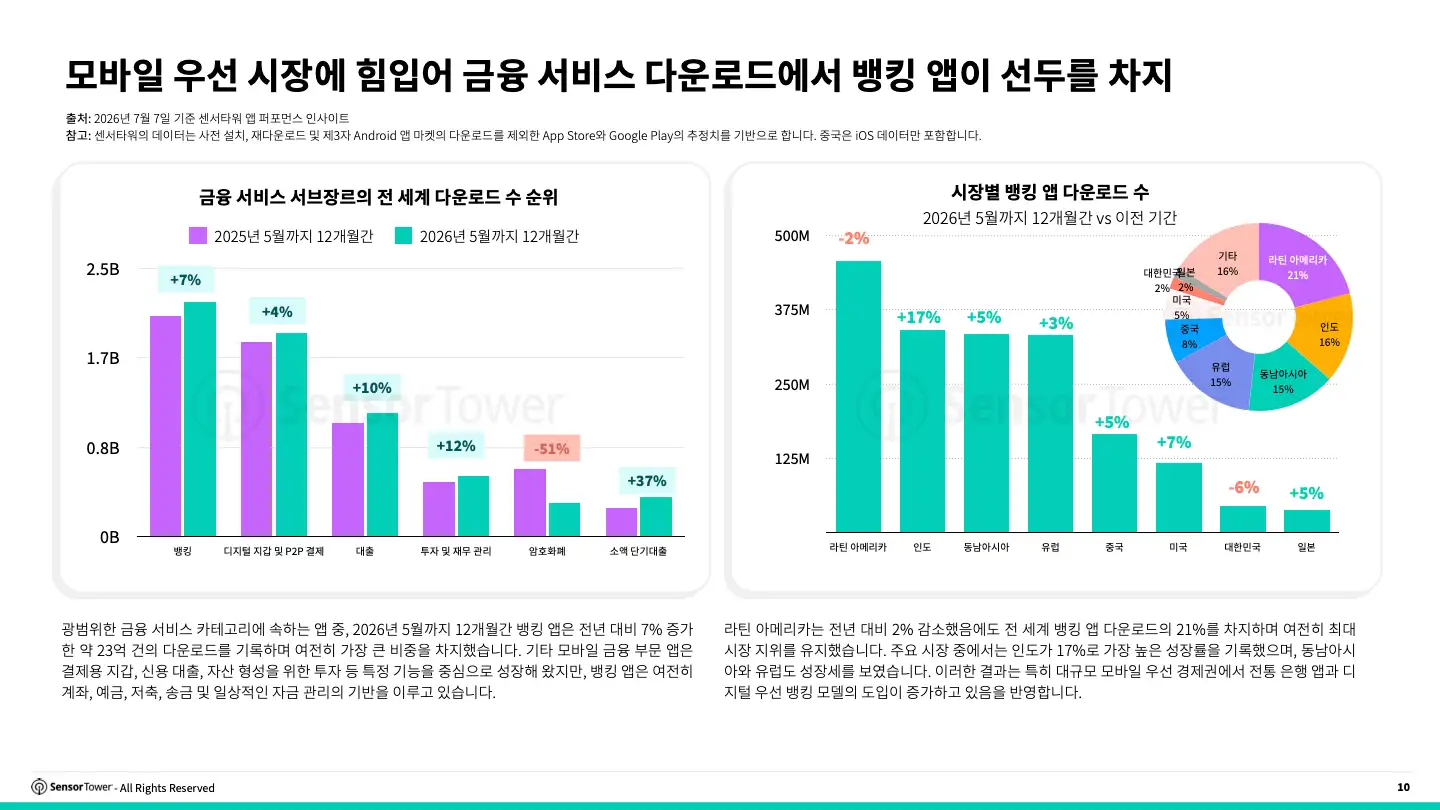
라틴 아메리카는 전년 대비 2% 감소했음에도 전 세계 뱅킹 앱 다운로드의 21%를 차지하며 여전히 최대 시장 지위를 유지했습니다. 주요 시장 중에서는 인도가 17%로 가장 높은 성장률을 기록했으며, 동남아시아와 유럽도 성장세를 보였습니다. 이러한 결과는 특히 대규모 모바일 우선 경제권에서 전통 은행 앱과 디지털 우선 뱅킹 모델의 도입이 증가하고 있음을 반영합니다.
디지털 뱅킹이 전 세계 금융 서비스 환경을 어떻게 재편하고 있는지, 그리고 어떤 시장, 은행 모델, 고객 참여 추세, 광고 전략이 이 분야의 다음 성장 단계를 주도하고 있는지 알아보려면 2026년 디지털 뱅킹 현황 리포트 전문을 다운로드하세요.
참고: 이 리포트에 사용된 다운로드 데이터는 사전 설치, 재다운로드, 제3자 Android 앱 마켓의 다운로드를 제외한 App Store와 Google Play의 추정치를 기반으로 합니다. 더 자세한 내용은 센서타워의 '2026년 디지털 뱅킹 현황' 리포트 전문에서 확인하실 수 있습니다. 아래에 있는 '전체 리포트 읽기'를 클릭해 무료로 리포트를 다운로드하세요!
네오뱅크와 전통 은행, 모바일 뱅킹 시장 주도권을 놓고 경쟁
소비자들이 앱을 통해 재정을 관리하는 비중이 점점 늘어나면서, 경쟁은 크게 두 가지 은행 모델을 중심으로 재편되고 있습니다. 디지털 은행과 네오뱅크는 지점 없는 모바일 우선 서비스를 내세우며 시장에 진입하고 있는 반면, 기존 은행, 이들의 디지털 전용 브랜드, 우체국 은행, 협동조합 은행 및 전문 은행을 포함한 전통적인 금융기관들은 기존 서비스를 앱 기반 서비스로 제공하기 위해 현대화하고 있습니다.
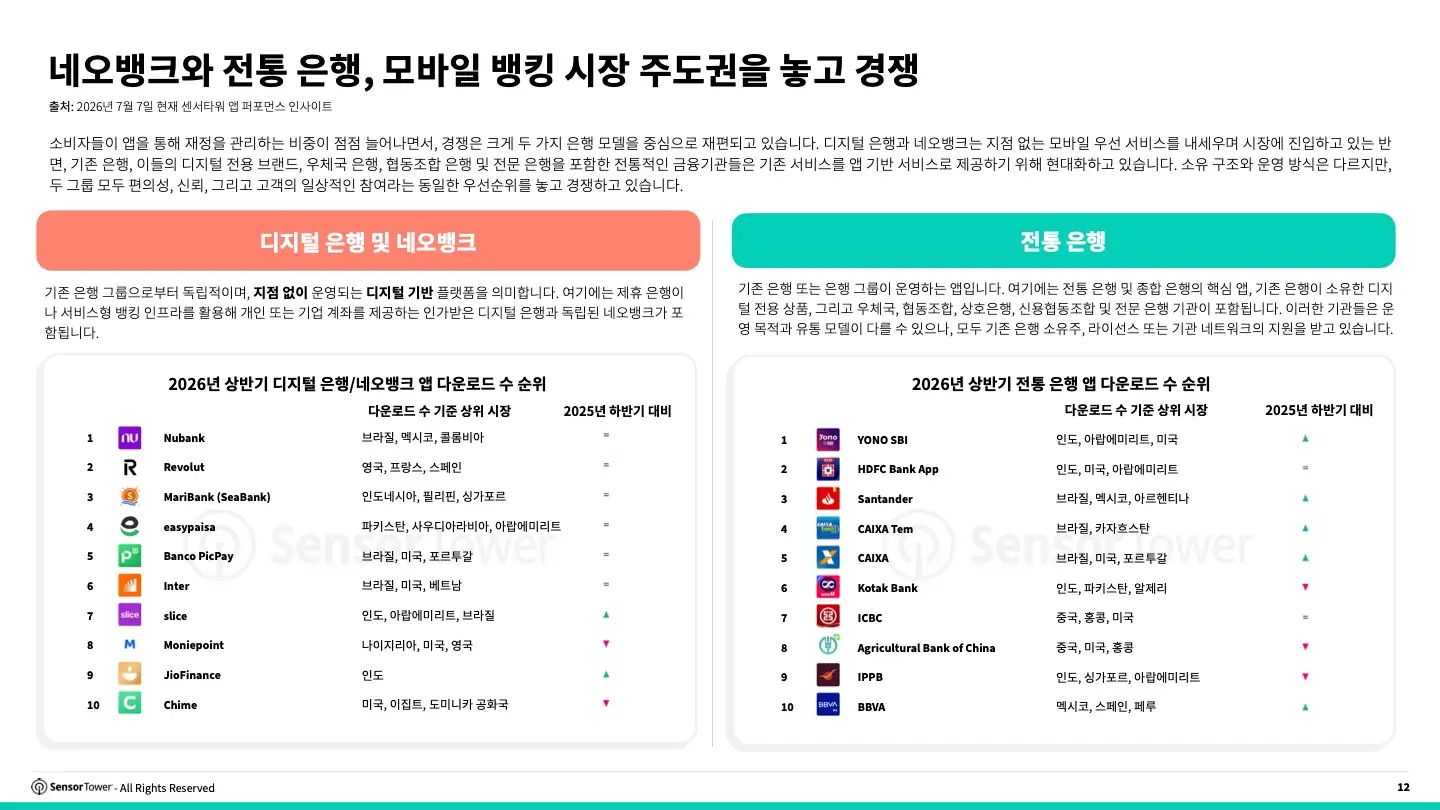
소유 구조와 운영 방식은 다르지만, 두 그룹 모두 편의성, 신뢰, 그리고 고객의 일상적인 참여라는 동일한 우선순위를 놓고 경쟁하고 있습니다.
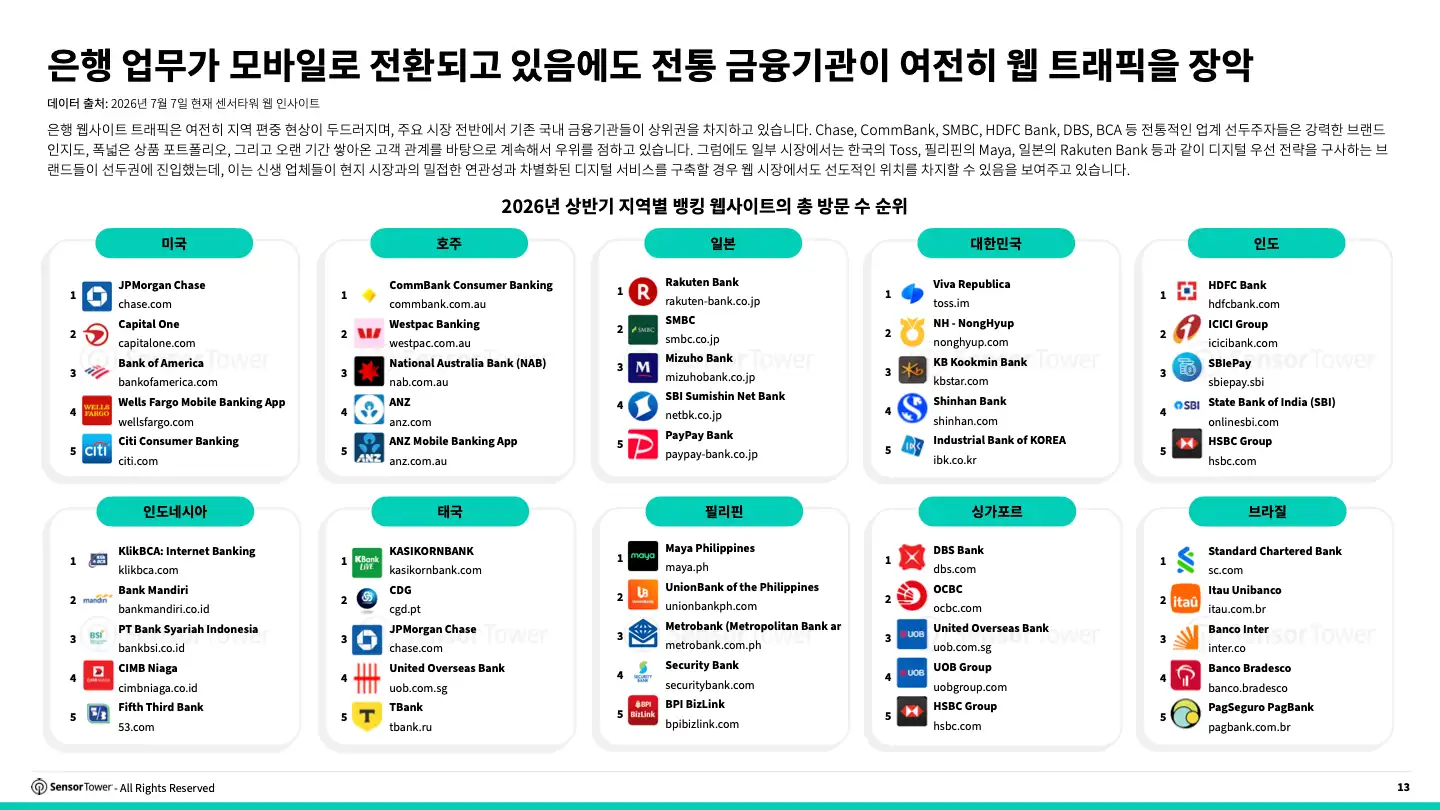
은행 업무가 모바일로 전환되고 있음에도 전통 금융기관이 여전히 웹 트래픽을 장악
은행 웹사이트 트래픽은 여전히 지역 편중 현상이 두드러지며, 주요 시장 전반에서 기존 국내 금융기관들이 상위권을 차지하고 있습니다. Chase, CommBank, SMBC, HDFC Bank, DBS, BCA 등 전통적인 업계 선두주자들은 강력한 브랜드 인지도, 폭넓은 상품 포트폴리오, 그리고 오랜 기간 쌓아온 고객 관계를 바탕으로 계속해서 우위를 점하고 있습니다. 그럼에도 일부 시장에서는 한국의 Toss, 필리핀의 Maya, 일본의 Rakuten Bank 등과 같이 디지털 우선 전략을 구사하는 브랜드들이 선두권에 진입했는데, 이는 신생 업체들이 현지 시장과의 밀접한 연관성과 차별화된 디지털 서비스를 구축할 경우 웹 시장에서도 선도적인 위치를 차지할 수 있음을 보여주고 있습니다.
신생 네오뱅크는 모바일 우선 확장으로 입지를 확대하는 반면, 전통 은행은 규모를 유지
2026년 상반기에도 Nubank는 전 세계에서 가장 많이 다운로드된 핵심 뱅킹 앱 자리를 수성했으며, Revolut과 MariBank / SeaBank가 그 뒤를 이었습니다. 디지털 은행과 네오뱅크가 다운로드 순위 상위권을 다수 차지하며 라틴 아메리카, 유럽, 동남아시아 전역에서 모바일 우선 전략이 강력하게 정착되고 있음을 반영합니다. YONO SBI, HDFC, Santander, CAIXA Tem, CAIXA와 같은 전통 은행들도 여전히 상당한 규모를 유지하며, 기존 은행들이 자국 시장에서 여전히 많은 모바일 사용자층을 확보하고 있음을 보여줍니다.
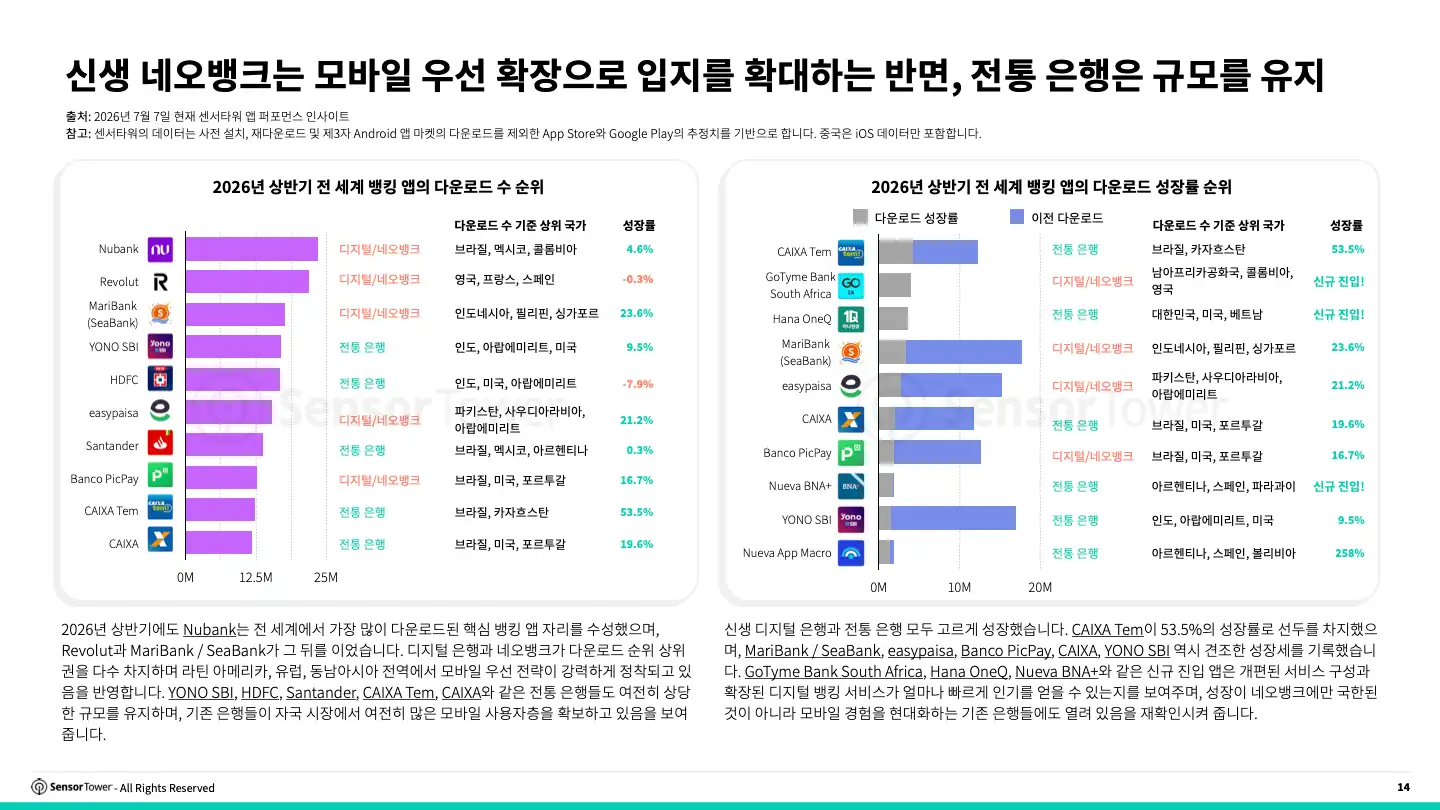
신생 디지털 은행과 전통 은행 모두 고르게 성장했습니다. CAIXA Tem이 53.5%의 성장률로 선두를 차지했으며, MariBank / SeaBank, easypaisa, Banco PicPay, CAIXA, YONO SBI 역시 견조한 성장세를 기록했습니다. GoTyme Bank South Africa, Hana OneQ, Nueva BNA+와 같은 신규 진입 앱은 개편된 서비스 구성과 확장된 디지털 뱅킹 서비스가 얼마나 빠르게 인기를 얻을 수 있는지를 보여주며, 성장이 네오뱅크에만 국한된 것이 아니라 모바일 경험을 현대화하는 기존 은행들에도 열려 있음을 재확인시켜 줍니다.
네오뱅크는 신뢰를 쌓아가는 반면, 전통 은행은 디지털 경험을 재구성
네오뱅크들은 도입의 가장 큰 걸림돌 중 하나인 '소비자의 신뢰' 문제를 점차 해소해 나가고 있습니다. Chime과 Nubank 등 브랜드는 보안 관리 체계, 실시간 알림, 신속한 고객 지원, 그리고 상담원과의 직접적인 소통을 강조하며 디지털 중심의 은행도 기존 금융기관에서 기대할 수 있는 신뢰성과 보호 수준을 제공할 수 있다는 확신을 심어주고 있습니다.
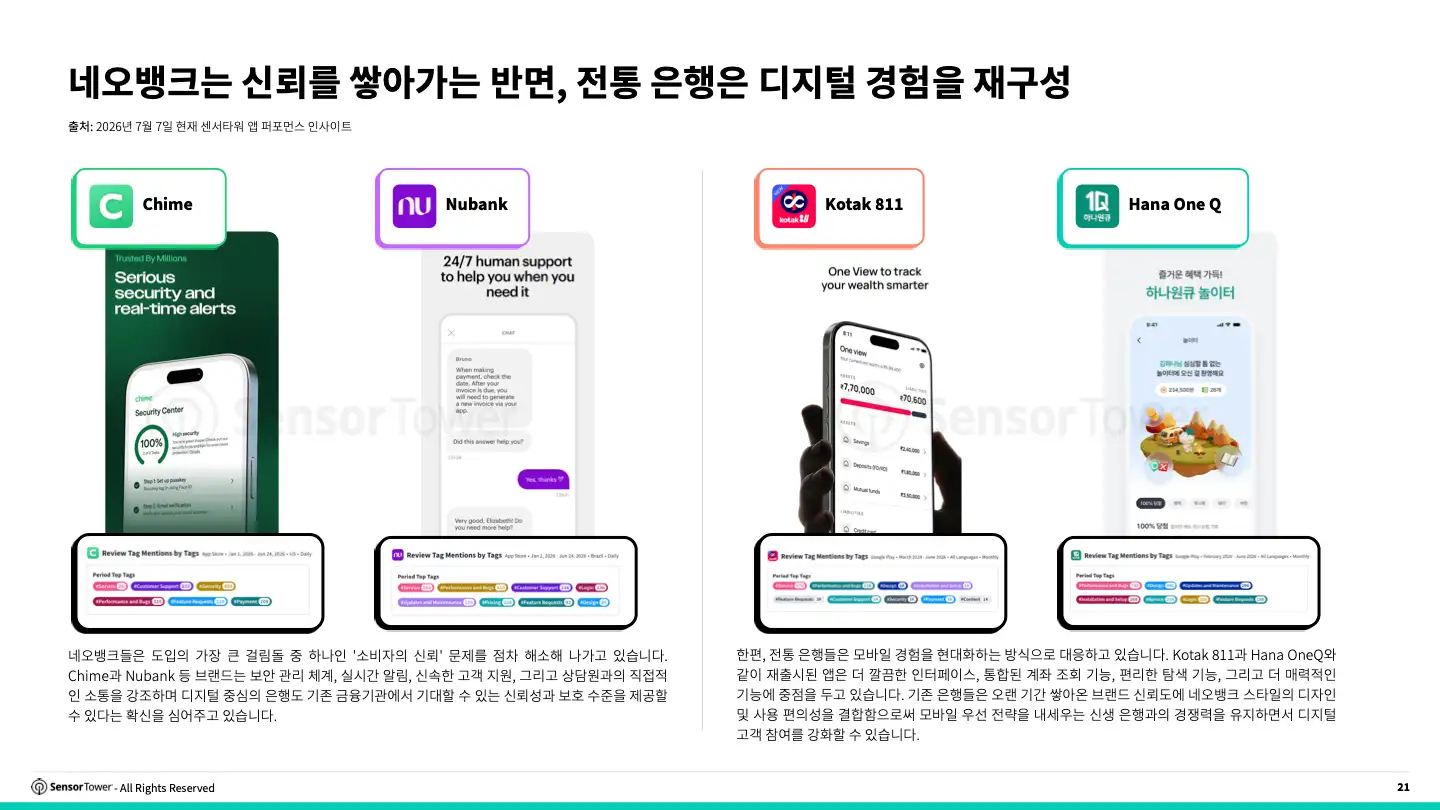
한편, 전통 은행들은 모바일 경험을 현대화하는 방식으로 대응하고 있습니다. Kotak 811과 Hana OneQ와 같이 재출시된 앱은 더 깔끔한 인터페이스, 통합된 계좌 조회 기능, 편리한 탐색 기능, 그리고 더 매력적인 기능에 중점을 두고 있습니다. 기존 은행들은 오랜 기간 쌓아온 브랜드 신뢰도에 네오뱅크 스타일의 디자인 및 사용 편의성을 결합함으로써 모바일 우선 전략을 내세우는 신생 은행과의 경쟁력을 유지하면서 디지털 고객 참여를 강화할 수 있습니다.
소비자 뱅킹 광고 노출 수 500억 건 돌파, 분기별 광고 지출은 3억 5,000만 달러 상회
소비자 뱅킹 광고의 도달 범위는 2024년부터 2026년 초까지 꾸준히 확대되어 분기별 노출 수가 약 350억 건에서 520억 건 이상으로 증가했습니다. 노출 수는 2025년 3분기 이후로 500억 건 이상을 유지하고 있어 은행 브랜드들이 인지도를 높이고 소비자의 관심을 끌기 위해 지속적으로 노력하고 있음을 보여줍니다.
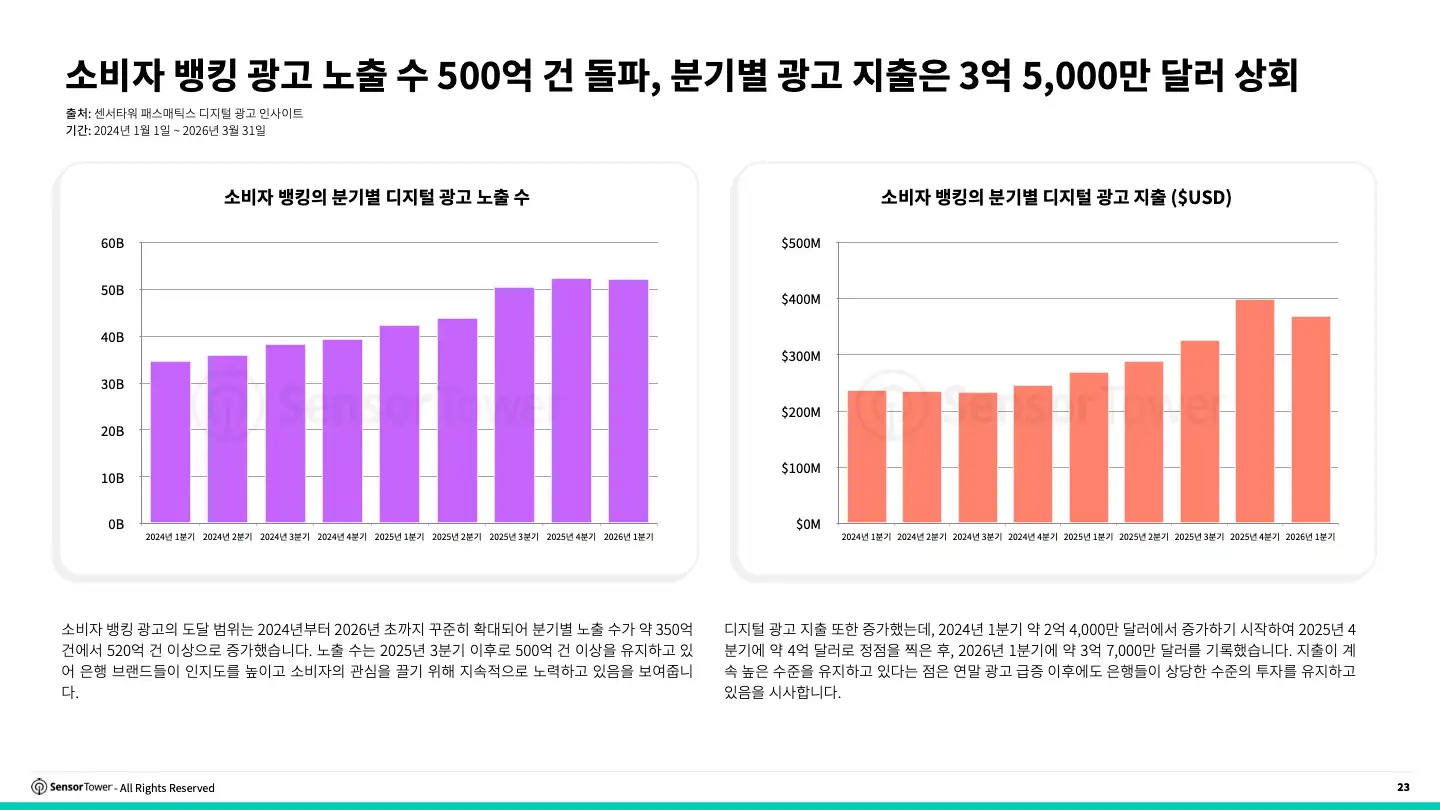
디지털 광고 지출 또한 증가했는데, 2024년 1분기 약 2억 4,000만 달러에서 증가하기 시작하여 2025년 4분기에 약 4억 달러로 정점을 찍은 후, 2026년 1분기에 약 3억 7,000만 달러를 기록했습니다. 지출이 계속 높은 수준을 유지하고 있다는 점은 연말 광고 급증 이후에도 은행들이 상당한 수준의 투자를 유지하고 있음을 시사합니다.
사례 연구: Shopee 생태계가 SeaBank의 인도네시아 및 필리핀 시장 확장에 기여한 방법
SeaBank는 Sea Limited의 광범위한 소비자 생태계와의 긴밀한 연계를 바탕으로 동남아시아에서 가장 빠르게 성장하는 디지털 뱅킹 브랜드 중 하나로 자리매김했습니다. SeaBank는 은행 서비스를 Shopee의 방대한 사용자 기반, 결제 활동 및 프로모션 도달 범위와 연계함으로써 인도네시아와 필리핀 전역에 걸쳐 확장 가능한 고객 확보 모델을 구축했으며, 싱가포르에서는 MariBank라는 이름으로 운영되고 있습니다.
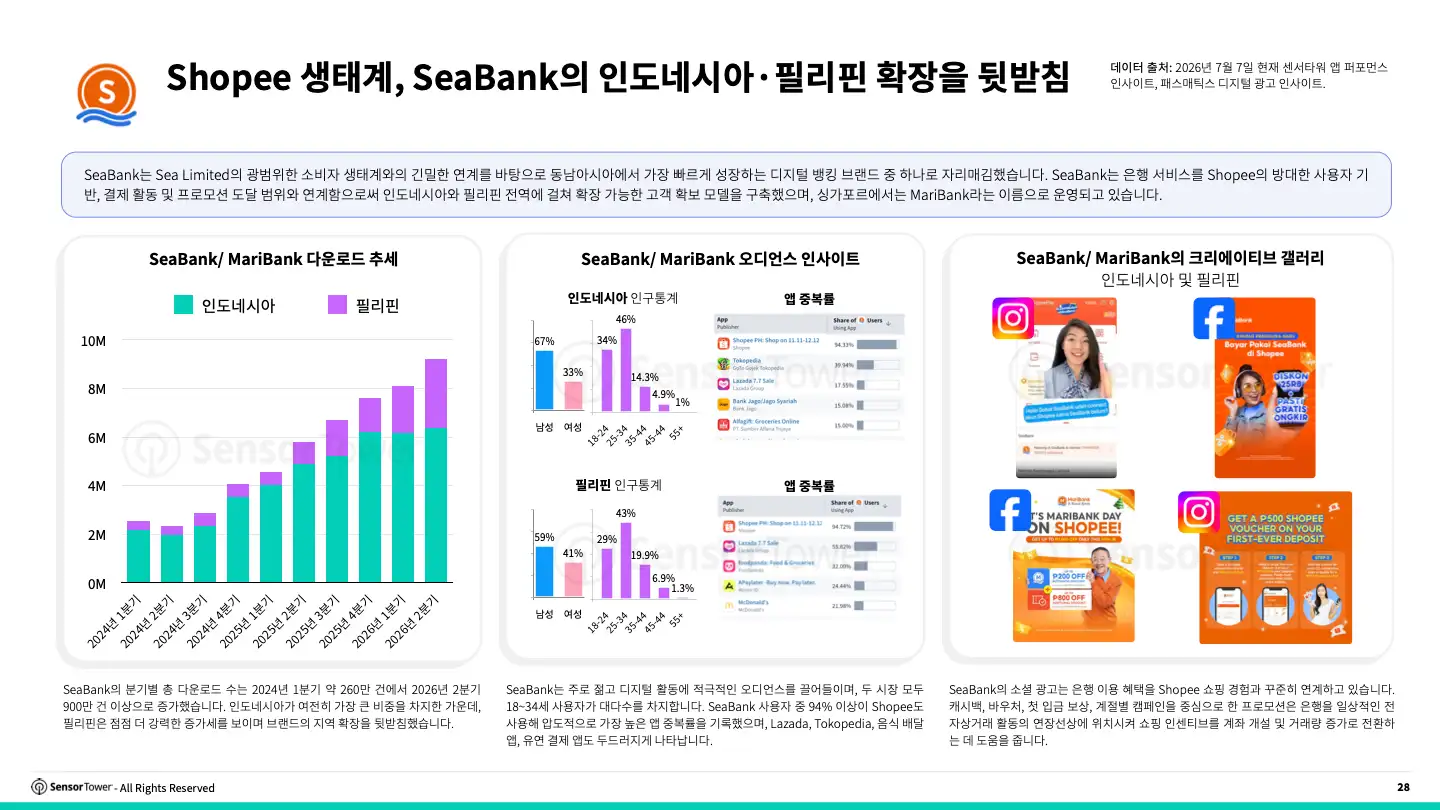
SeaBank의 분기별 총 다운로드 수는 2024년 1분기 약 260만 건에서 2026년 2분기 900만 건 이상으로 증가했습니다. 인도네시아가 여전히 가장 큰 비중을 차지한 가운데, 필리핀은 점점 더 강력한 증가세를 보이며 브랜드의 지역 확장을 뒷받침했습니다. SeaBank는 주로 젊고 디지털 활동에 적극적인 오디언스를 끌어들이며, 두 시장 모두 18~34세 사용자가 대다수를 차지합니다. SeaBank 사용자 중 94% 이상이 Shopee도 사용해 압도적으로 가장 높은 앱 중복률을 기록했으며, Lazada, Tokopedia, 음식 배달 앱, 유연 결제 앱도 두드러지게 나타납니다.
SeaBank의 소셜 광고는 은행 이용 혜택을 Shopee 쇼핑 경험과 꾸준히 연계하고 있습니다. 캐시백, 바우처, 첫 입금 보상, 계절별 캠페인을 중심으로 한 프로모션은 은행을 일상적인 전자상거래 활동의 연장선상에 위치시켜 쇼핑 인센티브를 계좌 개설 및 거래량 증가로 전환하는 데 도움을 줍니다.
2026년 디지털 뱅킹 현황 리포트 전문을 다운로드하여 디지털 뱅킹의 차세대 성장을 이끄는 시장, 은행 모델 및 전략에 대한 심도 있는 인사이트를 확인하세요.
향후 전망: 디지털 뱅킹은 규모, 신뢰, 참여 측면에서 새로운 국면에 진입
디지털 뱅킹이 전 세계적으로 지속적으로 확대됨에 따라, 이 분야는 초기 도입 단계를 넘어 고객 참여, 신뢰, 차별화된 시장 전략으로 정의되는 더욱 경쟁적인 단계로 진입하고 있습니다. 아시아, 라틴 아메리카 및 기타 신흥 지역의 모바일 중심 시장에서는 여전히 강력한 성장세가 이어지고 있는 반면, 성숙한 시장에서는 은행들이 고객 유지, 제품 라인업 확대, 생태계 통합에 더욱 집중하고 있습니다.
성장 모멘텀은 확장 가능한 고객 확보와 심도 있는 고객 관계 구축 사이에서 균형을 잘 잡을 수 있는 은행에 유리하게 작용할 것으로 예상됩니다. 디지털 은행은 보상, 결제, 신용, 그리고 일상생활 관련 제휴를 통해 소비자의 금융 생활에 더욱 깊이 뿌리내리려 하고 있는 반면, 전통 은행은 사용 편의성, 보안, 고객 참여도를 높이기 위해 모바일 경험을 개선하고 있습니다. 광고는 여전히 인지도 제고와 앱 전환을 위한 중요한 수단이지만, 장기적인 성장은 신뢰, 편의성, 고객 지원, 그리고 모바일 채널을 통해 사용자의 금융 생활을 아우르는 서비스 제공 능력에 점점 더 좌우될 것입니다.
전 세계 디지털 뱅킹 추세, 지역별 시장 역학, 오디언스 참여도, 주요 은행 모델 및 이 분야의 다음 단계를 이끌어갈 전략을 심층적으로 살펴보려면 아래에서 2026년 디지털 뱅킹 현황 리포트 전문을 다운로드하세요.
